

1.1 إنتاج الألمنيوم الأولي خارج الصين
خلال النصف الأول من عام 2026، وعلى الرغم من تشغيل الطاقة الإنتاجية الجديدة وتوسعات الإنتاج في مناطق خارجية أخرى، فشلت هذه الزيادات في تعويض خسائر الإنتاج الناجمة عن تخفيضات الطاقة الإنتاجية في الشرق الأوسط، مما أدى إلى اتساع ملحوظ في عجز العرض الخارجي للألمنيوم الأولي. في منتصف-إلى-أواخر شهر يونيو، توصلت الولايات المتحدة وإيران إلى انفراج تدريجي، وتم استئناف الشحن عبر مضيق هرمز، وبدأت مصاهر الألومنيوم في الشرق الأوسط في استئناف عملياتها. ومع ذلك، ونظراً للقيود الناجمة عن دورة استئناف القدرات الإنتاجية، لا يمكن تحقيق التعافي الكامل للإمدادات على المدى القصير، مما يترك فجوة عرض عالمية مستمرة.
تشغيل القدرات الجديدة
أكملت شركة Taijing Aluminium، وهي مشروع مشترك بين Xinfa Group وTsingshan Group في جزيرة Great Kijang بإندونيسيا، الطاقة-في الإنتاج التجريبي في النصف الأول من العام. ويتمتع المشروع بقدرة إنتاجية سنوية من الألومنيوم الأولي تبلغ 600 ألف طن، ويعتمد على خلايا تحليل كهربائي بقدرة 600 كيلو أمبير. في منتصف-شهر مايو، تلقى مشروع الألومنيوم الأولي Dak Nong في فيتنام أول مصدر طاقة كما هو مقرر. تم تصميمه بقدرة إجمالية تبلغ 450 ألف طن سنويًا ليتم بناؤه على ثلاث مراحل، وستؤدي قدرة المرحلة الأولى البالغة 150 ألف طن سنويًا إلى زيادة الإنتاج تدريجيًا.
إعادة تشغيل القدرات
وفي أوروبا، كان التحول الهبوطي في أسعار الطاقة وتحسن استقرار إمدادات الطاقة، إلى جانب مخاطر انقطاع الإمدادات في الخارج بسبب الصراعات الجيوسياسية، سبباً في دفع الحكومات إلى إيلاء أهمية أكبر للقدرة الإنتاجية المحلية وتقليل الاعتماد على الواردات بشكل مستمر. تم إدراج المشاريع ذات الصلة على النحو التالي: (1) أعلنت شركة Century Aluminium عن إعادة التشغيل الرسمي لخط الإنتاج الثاني في مصهر الألومنيوم Grundartangi في أيسلندا، بسعة تبلغ حوالي 210000 طن، وهو ما يمثل -ثلثي القدرة التصميمية للمصنع. ومن المتوقع أن يتم تحقيق الإنتاج الكامل بحلول نهاية يوليو 2026، مما يرفع الطاقة الإجمالية للمصنع إلى 320 ألف طن سنويًا. وفي الوقت نفسه، استأنفت شركة Century Aluminium طاقتها الخاملة في مصهر Mt. Holly للألمنيوم في أبريل ووصلت إلى الإنتاج الكامل بحلول نهاية الربع الثاني، مما رفع طاقتها إلى 50000 طن سنويًا. (2) استعادت شركة Alcoa طاقتها الإنتاجية في مصهر الألمنيوم التابع لها San Ciprián في إسبانيا إلى 205.000 طن سنويًا (90% من طاقتها الإجمالية)، وحققت إنتاجًا كاملاً قدره 228.000 طن سنويًا بحلول أواخر يونيو. (3) في 1 يوليو 2026، كشفت Hydro أن مصهر الألومنيوم التابع لها في سلوفالكو قد توصل إلى اتفاق مع الحكومة السلوفاكية، مع إعادة التشغيل رسميًا المقرر في Q4 2026 بقدرة تبلغ حوالي 75000 طن سنويًا.
إيقاف القدرات
شهدت الطاقة الإنتاجية العالمية للألمنيوم الأولي انكماشًا واضحًا في عام 1 2026، مع تركز عمليات تعليق الإنتاج وتخفيضاته بين شهري مارس وأبريل. هناك عاملان أساسيان أدىا إلى انخفاض القدرة الإنتاجية: الأول، أدى تصاعد التوترات الأمريكية-مع إيران وإغلاق مضيق هرمز إلى انخفاض حاد في الإنتاج في منشآت الألمنيوم الأولية في الشرق الأوسط؛ ثانياً، أجبرت ضغوط تكلفة الطاقة بعض مصاهر الألومنيوم على وقف عملياتها. وتشمل المصاهر المتضررة ما يلي: (1) توقف مصهر موزال للألمنيوم عن الإنتاج رسميًا في 16 مارس 2026 بسبب انهيار المفاوضات بشأن اتفاقيات إمدادات الطاقة، والتي تنطوي على قدرة سنوية تبلغ حوالي 600 ألف طن. (2) في 12 مارس، أصدرت ألومنيوم قطر (648.000 طن سنويًا) إعلانًا رسميًا يفيد بأن انقطاع إمدادات الغاز الطبيعي سيجبر المصهر على العمل بقدرة 60%، وهو ما يمثل خفضًا سنويًا في الإنتاج يبلغ حوالي 259.000 طن. (3) في منتصف-مارس، أعلنت شركة ألبا عن تعليق خطوط الإنتاج 1-3 لتحسين مخزون المواد الخام وسط انقطاع الشحن في مضيق هرمز. وخفضت هذه الخطوة الطاقة الإنتاجية بنسبة 19%، أي ما يعادل حوالي 308 آلاف طن سنويًا، مقابل الطاقة الإجمالية للمصنع البالغة 1.62 مليون طن سنويًا. (4) في 3 أبريل، دخل مصهر الألمنيوم التابع لشركة الإمارات العالمية للألمنيوم في أبو ظبي (1.5 مليون طن سنويًا) في مرحلة الإغلاق الكامل. سيستغرق الاستئناف الكامل لإنتاج الألمنيوم الأولي ما يصل إلى 12 شهرًا. (5) في 8 أبريل، قام شركة أراك للألمنيوم، ثاني أكبر-مصهر الألمنيوم في إيران بقدرة سنوية تبلغ 175000 طن، بتعليق عملياته بعد الغارات الجوية الأمريكية-الإسرائيلية.
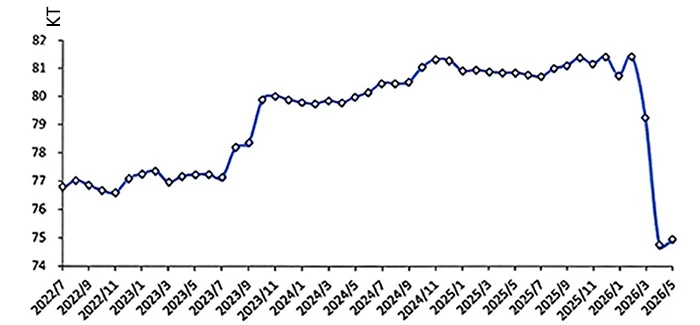
الشكل 1-1 متوسط إنتاج الألمنيوم الأولي اليومي خارج الصين
المصدر: IAI
وفقًا لإحصاءات المعهد الدولي للألمنيوم (IAI)، بلغ إجمالي إنتاج الألومنيوم الأولي التراكمي في جميع أنحاء العالم باستثناء الصين 11.81 مليون طن خلال الفترة من يناير إلى مايو 2026، بانخفاض 3.3% على أساس سنوي-على-العام، بمتوسط إنتاج يومي يبلغ 78000 طن. يتوقع أنتايكي أن يصل إنتاج الألومنيوم الأولي في الخارج في H1 2026 إلى 14.30 مليون طن،-على-انخفاض سنوي بنسبة 2.1%.
1.2 إنتاج الألمنيوم الأولي في الصين
حافظت قدرة إنتاج الألمنيوم الأولي في الصين على اتجاه تصاعدي معتدل في H1 2026، مدعومًا بثلاثة مشاريع إضافية رئيسية. أولاً، بدأ مشروع الألمنيوم الأولي للمرحلة الثانية الذي تبلغ طاقته 350 ألف طن لشركة Huomei Hongjun Aluminium & Power في Zhahanao'er التشغيل الكامل، ليكون أحد المصادر الرئيسية للإمدادات الجديدة هذا العام. ثانيًا، أضافت شركة Xinjiang Tian Shan Aluminium 200 ألف طن من القدرة الفعالة من خلال التعديلات التحديثية الفنية. تم تنشيط الخلايا على دفعات منذ أواخر عام 2025 واستمرت في التزايد في H1 2026؛ وقد وصلت بعض الخلايا التحليلية إلى عملية مستقرة، في حين سيتم تشغيل الخلايا المعدلة المتبقية كما هو مقرر. ومن المتوقع أن يصل إنتاج الألمنيوم الأولي للشركة إلى 1.35 مليون طن في عام 2026، بارتفاع قدره 160 ألف طن مقارنة بعام 2025. ثالثًا، استأنفت شركة Liaoning Zhongwang إنتاج طاقتها الخاملة البالغة 300000 طن، مما ساهم بشكل كبير في نمو الإنتاج السنوي. ومع ذلك، حدثت تخفيضات جزئية في الإنتاج أيضًا. وتشير التقارير إلى أن قدرات التشغيل غير المصرح بها في منطقة جوانجشي قد تم إغلاقها خلال عمليات التفتيش البيئي في شهر مايو، مما أدى إلى فرض ضغوط هبوطية على الإنتاج الإقليمي.
تظهر بيانات أنتايكي أنه بحلول نهاية يونيو 2026، بلغت قدرة الألومنيوم الأولية المركبة في الصين 45.17 مليون طن سنويًا، مع قدرة تشغيلية تصل إلى 44.67 مليون طن سنويًا. بلغ معدل استغلال القدرات حوالي 99% في الفترة من يناير إلى يونيو، مسجلاً بشكل متكرر مستويات قياسية جديدة وأعلى بمقدار نقطة مئوية واحدة مقارنة بالفترة نفسها من العام الماضي. وفيما يتعلق بالإنتاج، فإن التحسينات المستمرة في تكنولوجيا التحليل الكهربائي مكنت بعض المنتجين من تعزيز الكفاءة من خلال زيادة كثافة تيار الخلية، وتوليد إنتاج إضافي. ومع ذلك، تشير الدراسات الاستقصائية الميدانية إلى أن هذه المكاسب ليست كبيرة كما قدرت بعض المؤسسات الخارجية. بعد تقييم شامل لعوامل متعددة، يقدر إنتاج الألومنيوم الأولي في الصين في H1 2026 بـ 22.34 مليون طن، بزيادة 2.2% سنويًا-على-العام.
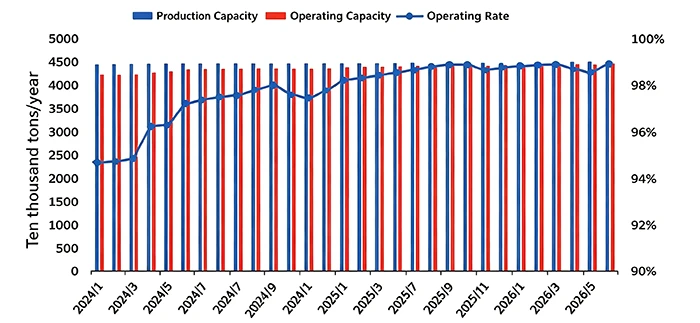
الشكل 1-2 التغيرات في قدرة الألومنيوم الأولية في الصين بـ H1 2026
المصدر: أنتيك
وبعيدًا عن التحولات الإجمالية في القدرات، فقد هيمن على التنمية الصناعية في النصف الأول من العام النقل الإقليمي والتحديث الفني، إلى جانب التعديلات المستمرة على التخطيط الصناعي ومواصفات الخلايا التحليلية. أصدر صانعو السياسات أيضًا متطلبات واضحة بشأن التعديلات التحديثية -توفير الطاقة وخفض الكربون- داخل هذا القطاع. في مايو 2026، أصدرت خمس سلطات مركزية بقيادة اللجنة الوطنية للتنمية والإصلاحإشعار بشأن إطلاق-حملة مدتها ثلاث سنوات لتوفير-الطاقة وخفض-الكربون في الصناعات الرئيسية(وثيقة رقم FGWH〔2026〕698). ينص التعميم على توفير الطاقة-وتحديث-الكربون المنخفض لمنشآت التحليل الكهربائي للألمنيوم، وتعزيز التقنيات والمعدات المتقدمة بما في ذلك خلايا الألومنيوم كهربائيًا المعزولة بتدفق ثابت- الجديدة، والكاثودات الجرافيتية، والأنودات-عالية الجودة، وأنظمة تجميع الغاز العلوية محكمة الغلق للخلايا التحليلية. سيتم نشر الخلايا التحليلية الكهربائية الكبيرة-التي تبلغ سعتها 500 كيلو أمبير وما فوق، بينما سيتم تسريع المعدات المستهلكة للطاقة-بما في ذلك المحركات والمراوح ومضخات المياه والمضخات الحرارية وضواغط الهواء والمحولات للتجديد والترقية. سيتم تحسين أنظمة الاسترداد الفعال للحرارة المهدرة والاستخدام المتتالي من غاز المداخن، وسيتم نشر تكنولوجيا توليد الطاقة الحرارية المهدرة ذات درجات الحرارة المنخفضة على نطاق واسع. يلزم إجراء ترقيات سريعة لخلايا التحليل الكهربائي من الألومنيوم الأنودية المخبوزة مسبقًا التي تقل عن 300 كيلو أمبير، ومشاريع كربون الألومنيوم المستقلة بقدرة تقل عن 150000 طن سنويًا، ووحدات الطاقة-المملوكة ذاتيًا-التي عفا عليها الزمن والتي تعمل بالفحم.
فيما يتعلق بتعديلات التخطيط، قامت مجموعة Weiqiao بنقل ما يقرب من 100000 طن سنويًا من القدرة من شاندونغ إلى يونان في مايو، مما أدى إلى توسيع محفظة الألومنيوم الخاصة بالطاقة الكهرومائية. تخضع شركتا Xinjiang Huazhang Aluminium وWanji Aluminium (Xinjiang)، اللتان تم نقلهما من خنان، إلى أعمال بناء مكثفة ومن المتوقع أن يتم الانتهاء منهما وتشغيلهما خلال العام. فيما يتعلق بالترقية، أصدرت العديد من المشاريع خططًا لاستبدال القدرات لإجراء التعديلات التحديثية الفنية في H1 2026: Qinghai West Hydropower Co., Ltd. (500,000 طن سنويًا، 312 × 600 كيلو أمبير خلية)، Huanghe Xinye Co., Ltd. (550,000 طن سنويًا، 342 × 600 كيلو أمبير خلية)، وGuangyuan Hongchangsheng Aluminium Co., Ltd. (115000 طن سنويًا، 106 × 400 كيلو أمبير خلايا). أصبح الاتجاه نحو الخلايا الإلكتروليتية الأكبر حجمًا بارزًا بشكل متزايد.
1.3 تكاليف إنتاج الألمنيوم الأولي في الصين
منذ أوائل عام 2026، أدى انخفاض أسعار الألومينا والطاقة إلى انخفاض ملحوظ في تكاليف إنتاج الألومنيوم الأولي في الصين. وفقًا لتقديرات Antaike، وصل المتوسط المرجح-شاملاً الضرائب-لتكلفة الألومنيوم الأولي في الصين إلى 16,105 يوان صيني للطن في الفترة من يناير إلى يونيو 2026، بانخفاض بنسبة 6.3% على أساس سنوي-على-العام. بلغت التكلفة 16,149 يوان صيني للطن في يونيو، بانخفاض بنسبة 0.7% شهريًا-على-شهرًا و1.5% سنويًا-على-سنة، و305 يوان صيني للطن أقل مما كانت عليه في نهاية-2025. وبدعم من الارتفاع المتزامن في أسعار الألومنيوم، حققت الصناعة هوامش ربح عالية تاريخيًا. وصل متوسط هامش الربح في H1 2026 إلى 8,106 يوان صيني للطن (باستثناء ضريبة القيمة المضافة وضريبة الدخل؛ كما هو موضح فيما بعد)، حيث ارتفع بمقدار 4,976 يوان صيني للطن أو 159.0% سنويًا-على-عام. في شهر يونيو، تراجعت أسعار الألومنيوم، مما أدى إلى انخفاض هوامش الربح إلى 7885 يوان صيني للطن، بانخفاض قدره 334 يوان صيني للطن على أساس شهري.
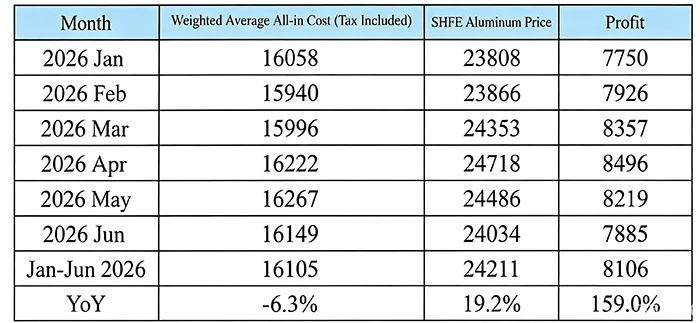
جدول 1-1 تكاليف إنتاج الألومنيوم الأولي في الصين وهوامش الربح، H1 2026 (يوان/طن)
المصدر: أنتيك
يوضح تحليل مكونات التكلفة الرئيسية أن أكبر ثلاثة عناصر تكلفة للألمنيوم الأولي هي الألومينا والكهرباء والأنودات المخبوزة مسبقًا، وهو ما يمثل 33.6% و34.5% و16.8% من إجمالي التكاليف-على التوالي في النصف الأول من العام. ومع انخفاض أسعار الألومينا، أصبحت الكهرباء أكبر عنصر من عناصر التكلفة. ومقارنة بنهاية عام 2025، انخفضت بنود التكلفة الرئيسية الثلاثة بنسبة 12.9% و10.9% و0.9% على التوالي.
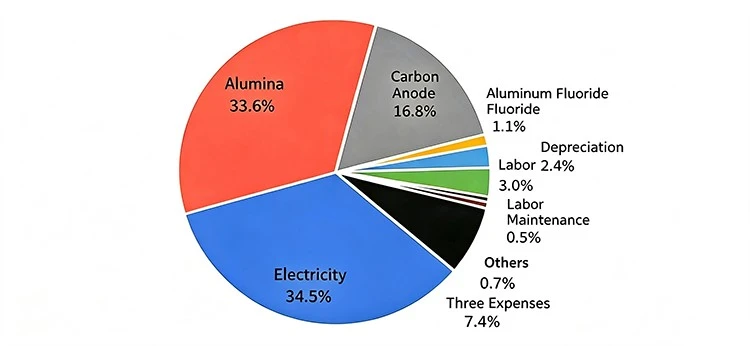
الشكل 1-3 تركيبة تكاليف إنتاج الألومنيوم الأولي الشاملة في الصين، H1 2026
المصدر: أنتيك
انخفاض تكاليف الطاقةبحلول نهاية شهر حزيران (يونيو)، وفرت الطاقة المولدة ذاتيًا ما يقرب من 54% من الطاقة التشغيلية للألمنيوم الأولي في الصين، في حين شكلت طاقة الشبكة حوالي 44%. في H1 2026، تم تشديد الرقابة على سلامة الفحم على الصعيد الوطني. أوقفت المناطق الرئيسية المنتجة للفحم- الإنتاج لتصحيحه بعد حوادث التعدين في شانشي، مما أدى إلى تقييد نمو إنتاج الفحم. وشددت إندونيسيا حصص تصدير الفحم والإجراءات الإدارية؛ بالإضافة إلى ارتفاع أسعار الطاقة العالمية بسبب العوامل الجيوسياسية في الشرق الأوسط، انخفضت واردات الفحم بشكل حاد على أساس سنوي-على-عام. وفي الوقت نفسه، أدى ارتفاع الطلب الإجمالي على الكهرباء إلى دفع أسعار الفحم إلى الارتفاع، مما أدى إلى رفع تكاليف الطاقة-المولدة ذاتيًا لمنتجي الألومنيوم. ومع ذلك، أدى التوسع المستمر في القدرة المركبة لطاقة الرياح والطاقة الشمسية إلى رفع حصة توليد الطاقة المتجددة، مما عوض جزئيًا ارتفاع تكاليف الطاقة الحرارية وخفض تكاليف الطاقة الإجمالية بشكل معتدل. تُظهر إحصائيات Antaike أن المتوسط المرجح لتعرفة توليد الطاقة الذاتية-بلغ 0.372 يوان صيني لكل كيلووات ساعة في يونيو 2026، بزيادة 0.001 يوان صيني لكل كيلووات ساعة من نهاية-2025 و0.04 يوان صيني لكل كيلووات ساعة في العام-على-العام. بلغ متوسط تعريفة طاقة الشبكة 0.435 يوان صيني لكل كيلووات ساعة، بانخفاض قدره 0.045 يوان صيني لكل كيلووات ساعة مقابل نهاية-عام 2025 وأعلى بمقدار 0.007 يوان صيني لكل كيلووات ساعة سنويًا-على-العام. ووصل متوسط تعريفة الطاقة المرجحة الشاملة إلى 0.403 يوان صيني لكل كيلووات ساعة في يونيو، بانخفاض قدره 0.02 يوان صيني لكل كيلووات ساعة عن نهاية عام 2025. وبلغ متوسط تعريفة الطاقة المرجحة الشاملة من يناير إلى يونيو 0.412 يوان صيني لكل كيلووات ساعة، بانخفاض قدره 0.002 يوان صيني لكل كيلووات ساعة على أساس سنوي.
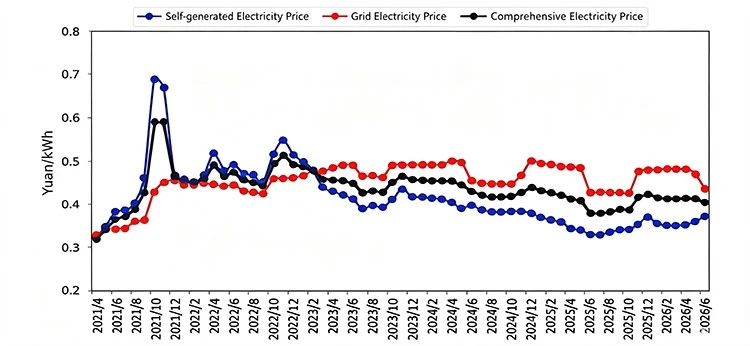
الشكل 1-4 اتجاه تعريفة الطاقة في صناعة الألومنيوم الأولي في الصين
المصدر: أنتيك
انخفاض تكاليف الألوميناوفي بداية العام، أدى فائض المعروض العالمي من البوكسيت إلى خفض تكاليف الشراء. إلى جانب زيادة العرض وتراكم المخزون المستمر في قطاع الألومينا، ضعف دعم تكلفة الألومينا. ومن أواخر الربع الأول حتى الربع الثاني، أدى إغلاق مضيق هرمز إلى دفع أسعار النفط الخام وأسعار الشحن البحري إلى الارتفاع، في حين تزايدت توقعات السوق بتشديد صادرات البوكسيت من غينيا. وصلت أسعار البوكسيت إلى القاع وانتعشت، مما أدى إلى انتعاش طفيف في تكاليف الألومينا. ومع ذلك، ظلت تكاليف الألومينا منخفضة-على أساس سنوي-في النصف الأول من العام. على هذه الخلفية، وصل العقد الآجل للألومينا الشهري-إلى مستوى قياسي منخفض بلغ 2,437 يوان صيني للطن، بانخفاض 31.9% من الذروة التي بلغت 3,577 يوان صيني للطن المسجلة في منتصف-إلى-أواخر يوليو 2025. وانخفضت الأسعار الفورية للألومينا من 2,697 يوان صيني للطن في نهاية-ديسمبر من العام الماضي إلى حد أدنى 2,646 يوان صيني للطن في أواخر يناير 2026. استنادًا إلى عروض أسعار Antaike الفورية، وصل متوسط السعر الفوري للألومينا إلى 2,705 يوان صيني للطن في الفترة من يناير إلى يونيو 2026، بانخفاض بنسبة 21.8% على أساس سنوي-على أساس سنوي.
تتأرجح تكاليف الأنود التصاعدينظرًا لارتفاع تكاليف المواد الخام لتصنيع الأنود، اتجهت أسعار الأنود المطبوخ مسبقًا محليًا بشكل جانبي عند مستويات مرتفعة مع مركز سعر تصاعدي في عام 2026. وبحسابه من عروض الأسعار الفورية لـ Antaike، بلغ متوسط سعر الأنود المطبوخ مسبقًا 5,611 يوان صيني للطن في H1 2026، مرتفعًا بمقدار 711 يوان صيني للطن أو 14.5% سنويًا-على-عام.